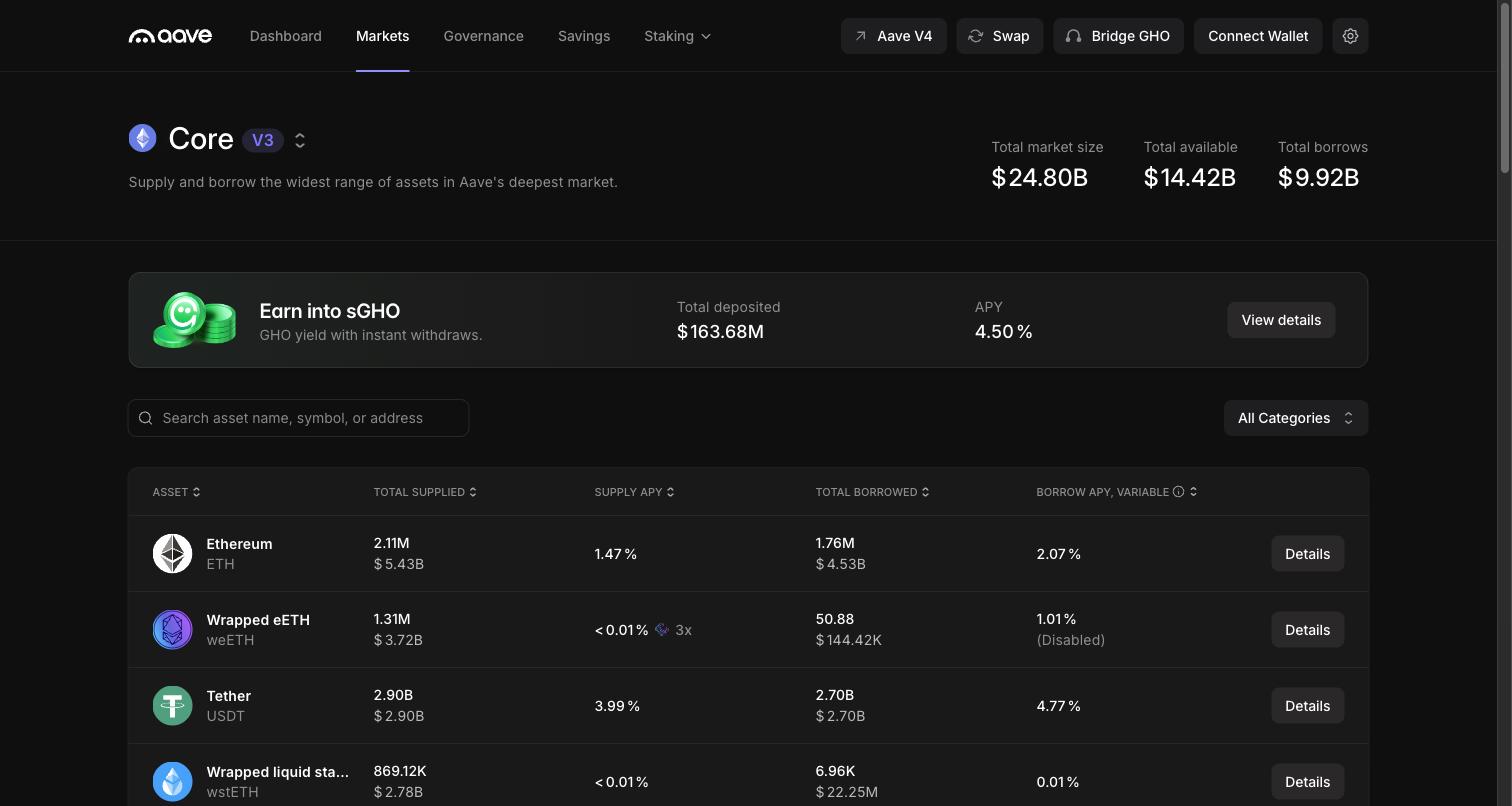
Essa taxa muda sozinha e não tem piso. Os 3,64% são o que estava pagando em 9 de setembro, não um número que alguém te prometeu. Quem paga são as pessoas que pegaram dinheiro emprestado ali dentro: se elas param de pegar, o rendimento cai.
Para quem serve
Para quem não quer travar prazo e aceita não saber quanto vai render no mês que vem.
Grupo 01 · Render, em vez de ficar parado
02
Crédito em dólar para empresas
O seu dólar financia capital de giro, com contrato e prazo.
Paga
de 8% a 18% ao ano, conforme a travaJuros, pagos pela empresa que tomou o capital de giro.Taxa de 09/09/2026, fonte material da plataforma. Não é promessa.
Cobra
Trava de 90 a 360 dias e saque em D+30.
A prova, no printCapturado em 20/09/2026
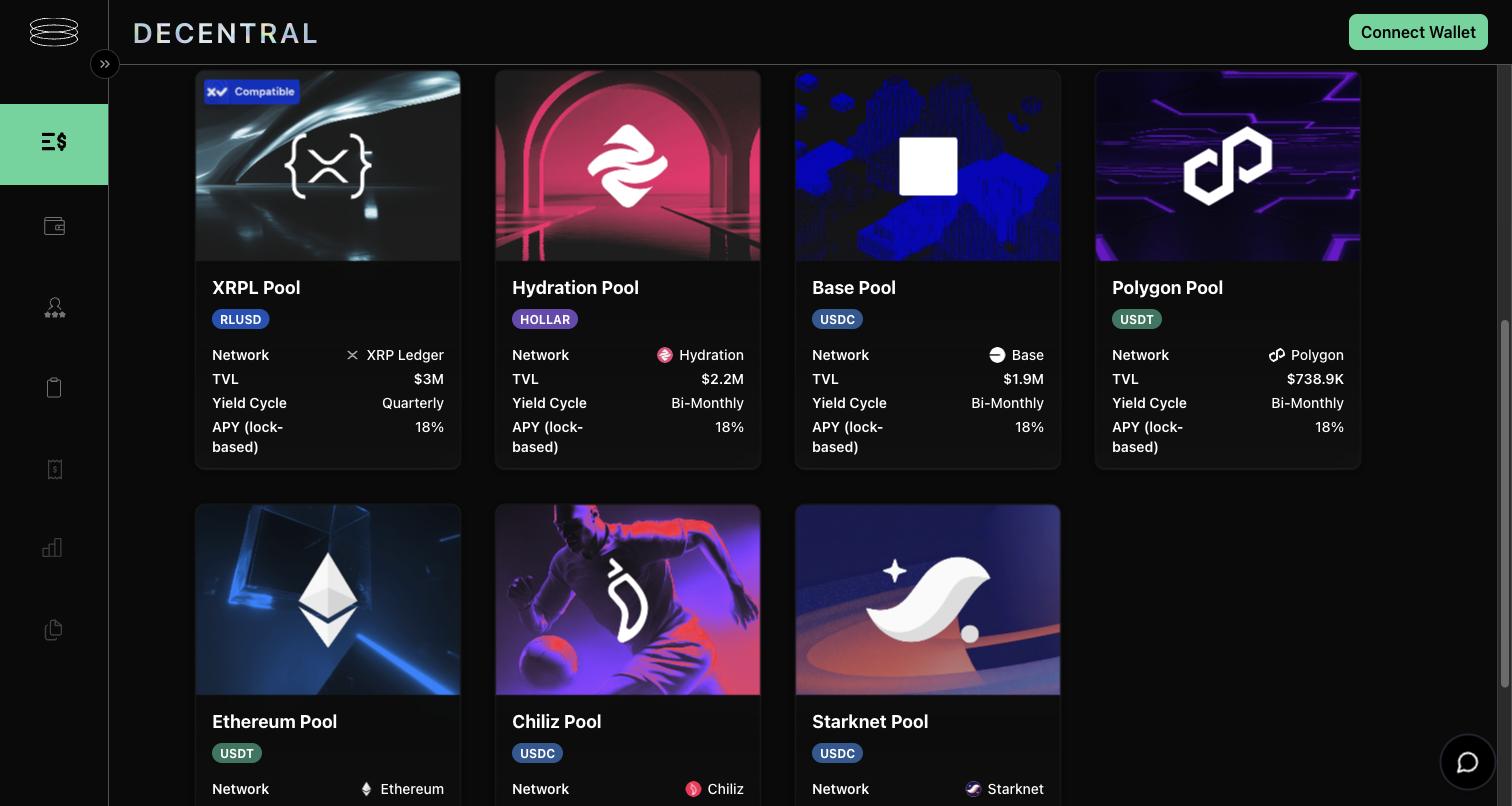
Os pools da plataforma, um por rede, com o valor depositado e o APY marcado como "lock-based": 18%, que é o teto da faixa do quadro e só vale com o dinheiro travado o prazo inteiro.
Taxa de protocolo muda todo dia: o número vale para a data do print, não para hoje.
Coloquei US$ 7 mil no caminho da última linha, o crédito em dólar. Em doze meses recebi US$ 1.253 de rendimento — 17,9% ao ano. Depois pedi o principal de volta e recebi.
O risco
Um caminho que paga 18% e prende o dinheiro por meses é ótimo para quem tem caixa sobrando e péssimo para quem vai precisar dele em março.
Palavra do André, no material.
Para quem serve
Para quem tem caixa que pode ficar preso o prazo inteiro da trava. Só para esse.
Grupo 02 · Pagar a conta sem vender
03
Crédito com cripto em garantia
A posição fica depositada e você recebe reais emprestados.
Vender cobra duas vezes: desfaz o que levou anos para montar e gera imposto na mesma canetada.
Paga
Não paga juros. O que você ganha é acesso: pega o dinheiro sem desmontar a posição e sem gerar o imposto da venda.
Cobra
Juros e prazo.
A prova, no printCapturado em 20/09/2026
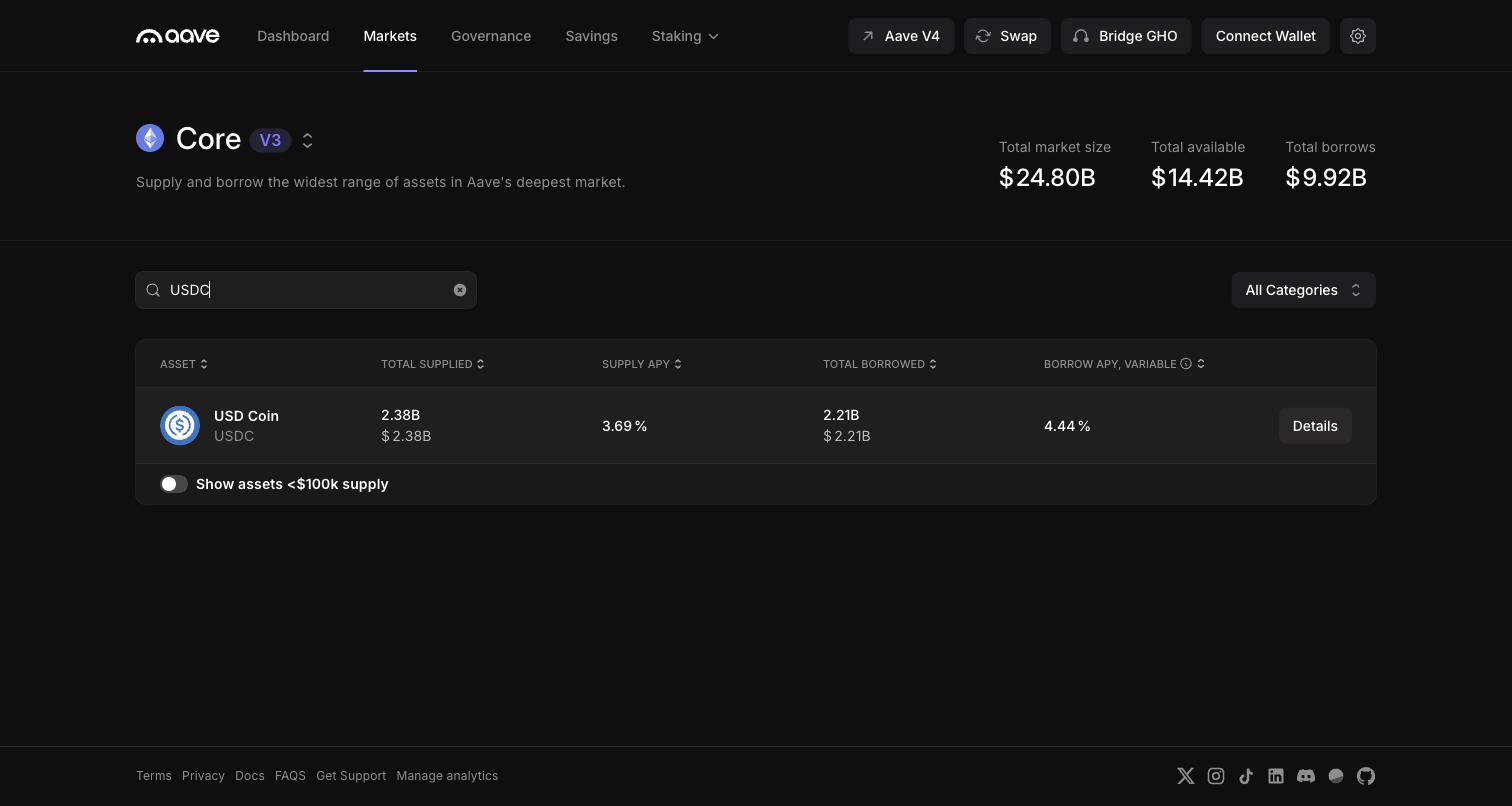
Linha do USDC: quem deixa cripto em garantia e toma dólar digital emprestado pagava 4,44% ao ano, variável. Quem deposita recebia 3,69%.
Taxa de protocolo muda todo dia: o número vale para a data do print, não para hoje.
Se a garantia cair muito, ela pode ser vendida à força.
Palavra do André, no material.
Para quem serve
Para quem precisa de reais agora e não quer desmontar o que levou anos para montar.
Grupo 03 · Ter a chave, e deixar escrito
04
Dólar sem sair do país
Parte do patrimônio em dólar digital, sem abrir conta no exterior.
Desde o Plano Real, a mesma compra que custava R$ 1 passou a custar R$ 8,93. Nos Estados Unidos, no mesmo período, foi de US$ 1 para US$ 2,24.
Não deixar tudo num país, numa moeda e num gestor.
André Franco, no material do curso
Paga
Não paga juros. O que você ganha é proteção: a parte que sai do real para de depender de quem emite real.
Cobra
O spread da conversão.
A prova, no printCapturado em 20/09/2026
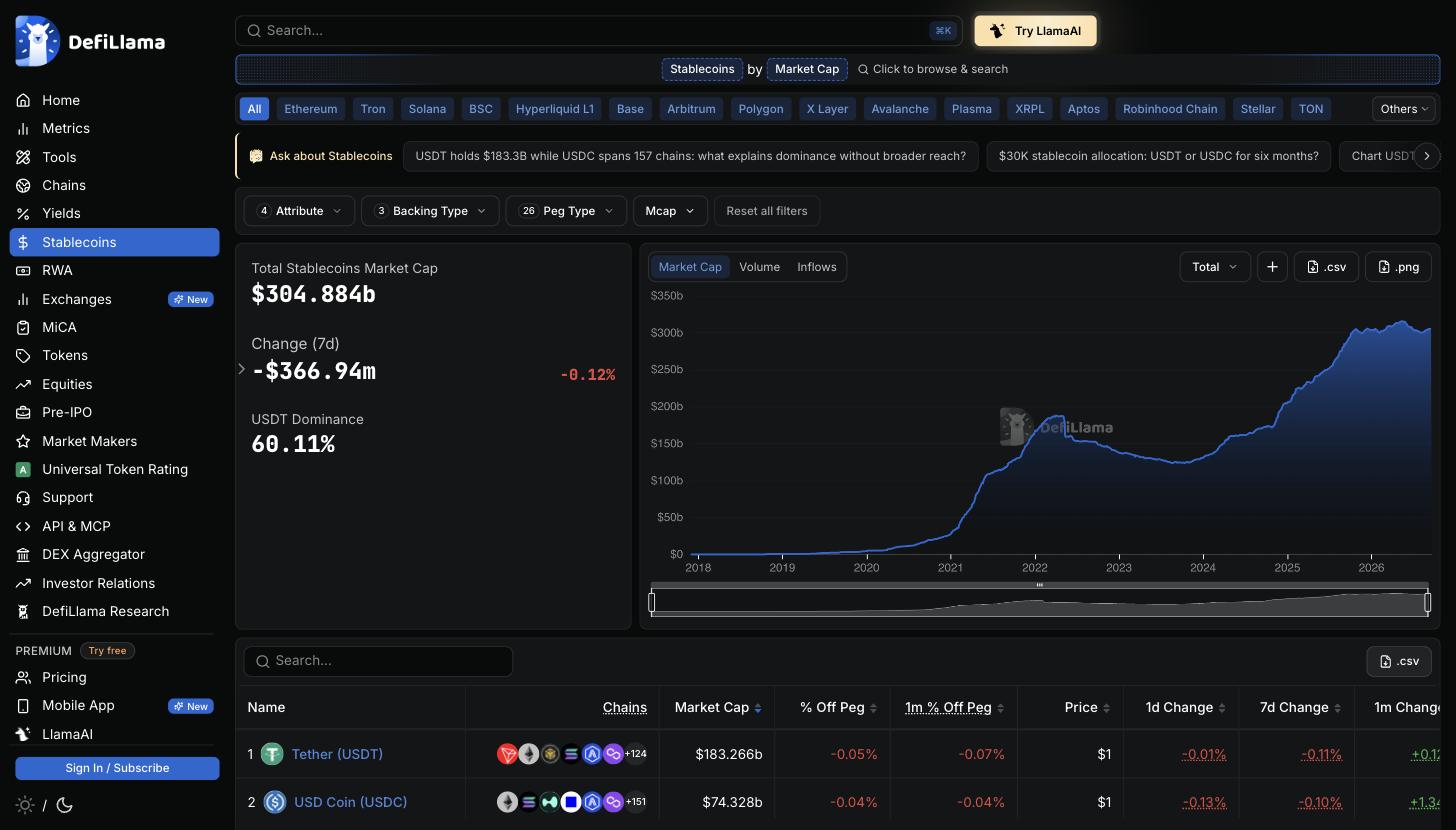
O mercado inteiro de dólar digital somava US$ 304,884 bilhões, e a curva desde 2018 mostra de onde ele veio. As duas maiores, USDT e USDC, apareciam a US$ 1 na mesma tela. São exemplos do que existe, não indicação de onde pôr dinheiro.
Esse total muda todo dia: o número vale para a data do print, não para hoje.
Você sai de uma moeda e entra em outra. Para de depender de quem emite real e passa a depender de quem emite dólar. E o spread é cobrado duas vezes: na hora de entrar e na de sair.
Para quem serve
Para quem tem tudo numa moeda só e quer deixar de ter, sem precisar abrir conta fora.
Grupo 03 · Ter a chave, e deixar escrito
05
Autocustódia
A chave que movimenta as suas moedas fica com você, e não numa empresa.
Em 16/03/1990 o governo bloqueou por dezoito meses tudo o que passava de 50 mil cruzados novos. Cerca de 80% do dinheiro que circulava no país ficou preso.
Paga
Não paga juros. O que você ganha é independência: não tem empresa nenhuma entre você e o seu dinheiro.
Cobra
A responsabilidade inteira: você vira o responsável.
O risco
Não tem para quem ligar se der errado. Quem tiver as doze palavras movimenta o dinheiro: você, ou quem achar o papel onde você anotou.
Para quem serve
Para quem não aceita que a única cópia da sua chave more no servidor de outra pessoa.
Grupo 03 · Ter a chave, e deixar escrito
06
Sucessão das chaves
Uma instrução escrita de como alguém da sua família acessaria o que é seu.
Uma carteira própria guarda doze ou vinte e quatro palavras que reconstroem o acesso em qualquer lugar do mundo. Quem tem as palavras tem o dinheiro.
Paga
Não paga juros. O que você ganha é continuidade: é o que faz o dinheiro continuar existindo para a sua família.
Cobra
Dez minutos e um papel.
O risco
Sem a instrução escrita, herança em cripto deixa de existir.
Palavra do André, no material.
Para quem serve
É o caminho que mais gente deixa em branco.
Grupo 04 · Zero de imposto até R$ 35 mil por mês
07
A faixa isenta mensal
Vendas de até R$ 35 mil por mês em corretora brasileira, isentas de imposto sobre o ganho.
É regra escrita em lei, e é o caminho em que mais gente perde dinheiro por não saber que existe.
Paga
Não paga juros. O que você ganha é imposto que deixa de pagar: quem tem pressa paga 15% sobre o ganho; quem tem calendário paga zero, sobre exatamente a mesma posição.
Cobra
Só o calendário: o teto é mensal, e corretora de fora não vale.
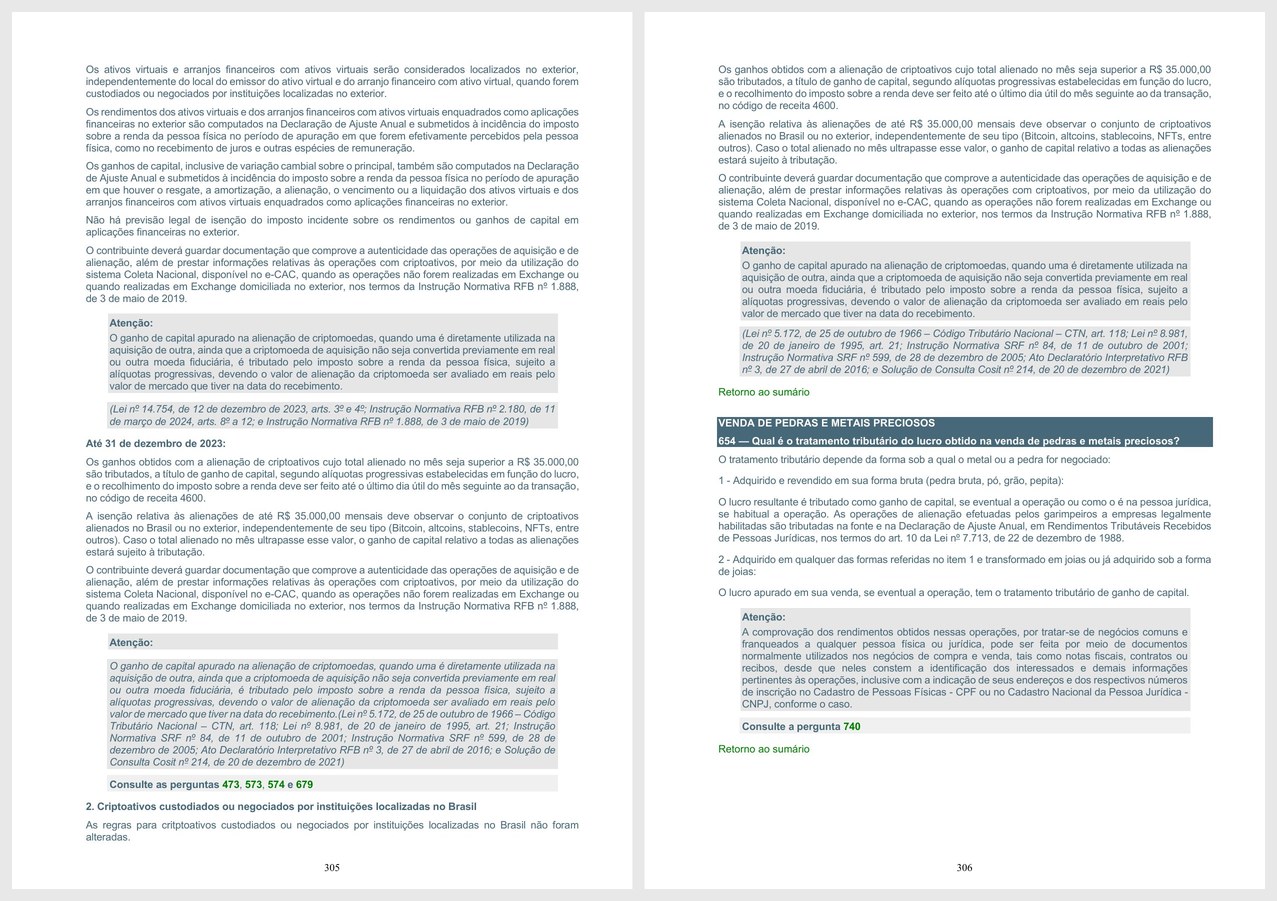
A prova, no printCapturado em 20/09/2026
A pergunta 653 do Perguntas e Respostas do IRPF 2026, item 2, que trata de criptoativos em instituições no Brasil: são tributados os ganhos quando o total alienado no mês passa de R$ 35.000,00, e a isenção olha o conjunto alienado, não cada moeda. O item começa dizendo que essas regras não foram alteradas.
Regra tributária muda por lei: o que vale é a edição do documento na data do print, não uma garantia permanente.
Dá para estourar o teto sem perceber. O que conta é quanto você vendeu, não quanto lucrou. Trocar uma cripto por outra também conta como venda. E o que sai por corretora de fora não entra na isenção.
Para quem serve
Para quem vai vender de qualquer jeito e pode escolher em quantos meses vende.
Usamos medição de audiência para saber quais conteúdos são lidos e de onde as pessoas chegam. Nada é carregado antes da sua escolha. Política de Privacidade.